
Voir les titres Ne plus voir les titres
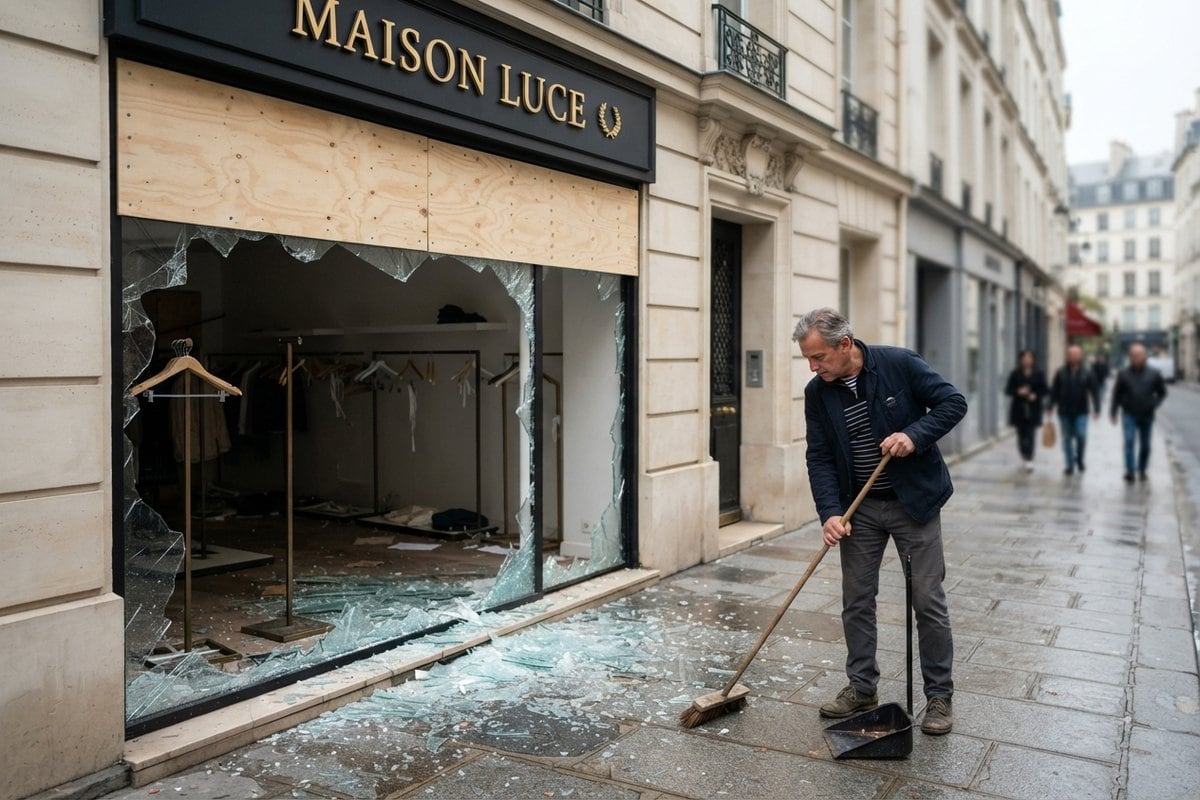
Le samedi 17 octobre 2026, en marge de la mobilisation nationale, des centaines de vitrines ont volé en éclats et des rayons entiers ont été vidés. Selon Serge Papin, ministre du Commerce et des PME, au moins 3 000 commerces ont été dégradés ou pillés en un week-end, et la Fédération du commerce et de la distribution chiffre déjà les dégâts à plusieurs centaines de millions d’euros.
Pour un commerçant touché, le sinistre ouvre une course contre la montre. La déclaration de sinistre est l’acte par lequel l’assuré informe son assureur du dommage et en fixe le point de départ du règlement : sans elle, aucune indemnisation ne démarre, et les aides publiques annoncées s’articulent toutes autour de ce premier dossier. Quels délais s’appliquent désormais, et dans quel ordre faut-il agir pour ne rien perdre ?
Trente jours au lieu de cinq pour déclarer le sinistre
Le 19 octobre, France Assureurs a annoncé une série de mesures pour les assurés victimes des violences urbaines. La principale porte sur le calendrier : le délai de déclaration de sinistre passe de cinq à trente jours, comme le détaille le communiqué de la fédération des assureurs. La profession s’engage aussi à prioriser les expertises des cas les plus sensibles et à verser des acomptes aux entreprises en difficulté.
Les assureurs sont pleinement mobilisés pour accompagner leurs assurés et leur apporter des réponses concrètes.
Florence Lustman, présidente de France Assureurs, communiqué du 19 octobre 2026 sur les violences urbaines du 17 octobre
Ce délai de trente jours est un geste commercial de la profession, pas une modification de la loi. L’article L. 113-2 du Code des assurances fixe un plancher de cinq jours ouvrés pour un dommage et deux jours ouvrés pour un vol, et c’est votre contrat qui fixe le délai réel. Vérifier que votre assureur applique bien l’engagement de la fédération reste donc la première démarche à faire.
Le calendrier des démarches à tenir
Les échéances ne pèsent pas toutes le même poids, et l’ordre des démarches conditionne la suite du dossier. Pour un sinistre constaté le samedi 17 octobre, voici ce qui doit être fait, et quand :
- dès le constat, photographier les dégâts, conserver les débris et dresser l’inventaire des marchandises volées avec leurs factures ;
- sans attendre, déposer plainte au commissariat ou en ligne, la copie du récépissé étant exigée par l’assureur comme par l’État ;
- dans les deux jours ouvrés, soit au plus tard le mardi 20 octobre, déclarer le vol si votre contrat ne confirme pas l’extension ;
- jusqu’au lundi 16 novembre, en comptant trente jours calendaires, transmettre la déclaration de sinistre complète par courrier, courriel, téléphone ou SMS ;
- dès la visite de l’expert, chiffrer précisément les pertes d’exploitation pour les faire valoir auprès de l’assureur ou de l’État.
La sanction d’un retard est encadrée : l’assureur ne peut opposer la déchéance de garantie que s’il prouve que le retard lui a causé un préjudice. Mieux vaut pourtant ne pas tester cette protection, car une déclaration tardive complique aussi l’accès aux acomptes promis.
Une fois le dossier lancé, reste à savoir ce que le contrat prendra réellement en charge, et c’est là que les surprises arrivent.
Ce que couvre vraiment un contrat multirisque
Un commerce sinistré mobilise plusieurs garanties distinctes, et chacune obéit à ses propres conditions de déclenchement. Le tableau ci-dessous reprend les principales.
| Garantie | Ce qu’elle couvre | Condition clé |
|---|---|---|
| Dommages aux biens | Vitrines, mobilier, agencements, installations | Émeutes et mouvements populaires non exclus du contrat |
| Vol | Stocks et marchandises dérobés | Plainte déposée et inventaire chiffré fourni |
| Bris de glace | Vitrines et portes vitrées | Option souscrite, souvent avec franchise |
| Pertes d’exploitation | Marge perdue pendant la fermeture | Option souscrite et dommage matériel garanti |
La dernière ligne concentre les déceptions. La perte d’exploitation n’est indemnisée qu’en cas de dommage matériel garanti à l’origine de la fermeture : une simple baisse de fréquentation, sans casse, ne déclenche rien. Lors des émeutes de l’été 2023, France Assureurs avait chiffré la facture à 793 millions d’euros pour 16 400 sinistres, dont 65 % sur les biens des professionnels.
Le précédent montre aussi la lenteur des réparations, ce qui rend décisifs les relais publics annoncés cette semaine.
Activité partielle, charges et fonds de soutien
Réunie à Matignon le 19 octobre, la cellule interministérielle de crise a présenté trois leviers. Le plus immédiat est l’activité partielle, dont l’indemnisation est portée à 100 % au lieu du taux habituel de 60 %, selon LCP, ce qui permet de maintenir les salaires d’une équipe pendant la remise en état. Le mécanisme rappelle celui retenu pour les entreprises fermées après les incendies de l’été.
Le gouvernement annonce aussi un report des échéances sociales et fiscales, et un fonds de soutien spécifique dont le montant et les critères restent à publier. En attendant, une entreprise qui ne peut pas honorer ses dettes peut déjà solliciter un plan d’étalement auprès de la CCSF, procédure qui existe indépendamment de la crise.
À Paris, le Tribunal des activités économiques propose par ailleurs un entretien confidentiel et gratuit avec un juge pour les entreprises touchées, sur simple demande à [email protected]. Cet échange permet de faire le point avant que la trésorerie ne se tende, et d’identifier les outils de prévention adaptés.
Le recours contre l’État, une voie lente mais ouverte
L’article L. 211-10 du Code de la sécurité intérieure rend l’État civilement responsable des dégâts commis par des attroupements, armés ou non. À Paris, la demande se dépose auprès de la préfecture de police, y compris pour les pertes d’exploitation, à condition de les chiffrer précisément. Cette voie sert surtout à récupérer la franchise ou ce que l’assureur a refusé.
Le nouveau régime d’assurance des émeutes, créé par la loi de finances pour 2026, ne jouera pas pour ces dommages : son entrée en vigueur reste subordonnée à une décision européenne et à des textes d’application. Le projet de loi dit casseurs-payeurs, examiné au Sénat à partir du 27 octobre, vise quant à lui à faire peser le coût sur les auteurs, sans effet immédiat sur les victimes.
Une trésorerie à protéger plus longtemps que prévu
L’expérience de 2023 sert d’avertissement : un magasin pillé fin juin à Elbeuf n’avait récupéré ses vitrines que le 20 novembre, près de cinq mois d’exploitation dégradée avant même le règlement des pertes. Le délai de trente jours accordé cette fois ne raccourcit en rien celui des artisans, des vitriers et des expertises.
Ce qui se décide dans les prochaines semaines tient donc moins à la déclaration elle-même qu’à la relecture des contrats. Les exclusions émeutes, le plafond des pertes d’exploitation et la franchise vol pèsent lourd, comme le rappelait déjà la loi de simplification et ses nouveaux droits face aux assureurs. Pour beaucoup de commerçants, l’échéance annuelle du contrat devient le vrai rendez-vous de cette crise.
