Voir les titres Ne plus voir les titres
- Une ligne de crédit pour financer le métal plutôt que l’entreprise
- Trois étapes de financement, deux logiques différentes
- Un modèle en trois briques pour standardiser la ferraille
- La prévisibilité, et non la demande, comme verrou du marché
- Cuivre et aluminium, deux métaux au cœur de l’électrification
- Ce que la dette adossée aux stocks dit aux industriels
Dans une start-up, le financement évoque d’ordinaire une levée de fonds, des investisseurs qui entrent au capital et une valorisation à défendre. La société allemande Metycle vient de prendre un autre chemin : elle a obtenu une ligne de crédit de 131,7 millions d’euros, soit 150 millions de dollars, pour acheter et revendre davantage de cuivre et d’aluminium recyclés. Fondée à Cologne en 2022, elle se présente comme un fournisseur intégré de métaux secondaires, ces métaux issus de la ferraille et des déchets industriels qui retournent dans les usines.
L’opération, annoncée le 24 septembre 2026, éclaire deux sujets qui concernent bien au-delà du négoce de métaux : la manière de financer une croissance gourmande en stocks sans diluer les fondateurs, et la sécurisation des matières premières dont l’industrie européenne a besoin pour s’électrifier. Comment une entreprise de quatre ans a-t-elle convaincu un prêteur de mettre autant d’argent sur la table ?
Une ligne de crédit pour financer le métal plutôt que l’entreprise
Le financement est apporté par Rivonia Road Capital, un gestionnaire de fonds basé en Californie et spécialisé dans les prêts adossés à des actifs. Contrairement à une levée de fonds, cette ligne ne rémunère pas le prêteur par une part du capital : elle finance des transactions physiques, garanties par le métal lui-même. Metycle indique qu’elle lui permettra de conclure des transactions plus importantes et d’accélérer les paiements à ses fournisseurs.
Le choix répond à la nature du métier. Un négociant de métaux doit payer la ferraille avant de la trier, de la transformer et de la revendre, ce qui immobilise des sommes importantes. Selon l’entreprise, plus de 103 millions d’euros de métaux secondaires ont transité par sa plateforme au cours des douze derniers mois, un volume en hausse de 150 % sur un an, avec une équipe présente dans 15 pays.
Trois étapes de financement, deux logiques différentes
La trajectoire financière de Metycle montre comment une jeune entreprise passe du capital-risque au financement de son besoin en fonds de roulement. Le tableau ci-dessous reprend les trois opérations rendues publiques depuis sa création.
| Date | Opération | Montant | Principaux apporteurs |
|---|---|---|---|
| Décembre 2023 | Seed | 4,7 millions d’euros | Investisseurs en capital-risque |
| Février 2025 | Série A | 14 millions d’euros | 2150 en chef de file |
| Septembre 2026 | Ligne de crédit | 131,7 millions d’euros | Rivonia Road Capital |
L’écart d’échelle saute aux yeux : la ligne de crédit représente environ sept fois le capital levé jusqu’ici. Le tour de table compte aussi des acteurs français, le fonds Partech et Crédit Agricole Leasing & Factoring, aux côtés de Project A, Market One Capital, Dutch Founders Fund et SCCF. Ce mélange de capital-risque et de financeurs spécialisés en affacturage dit beaucoup du modèle que Metycle a construit.
Un modèle en trois briques pour standardiser la ferraille
Metycle ne se contente pas d’acheter et de revendre. L’entreprise, qui se décrit comme verticalement intégrée, a bâti son activité sur trois piliers complémentaires, décrits lors de l’annonce du financement :
- une activité de négoce mondial qui gère l’approvisionnement, les contrats et la couverture des risques ;
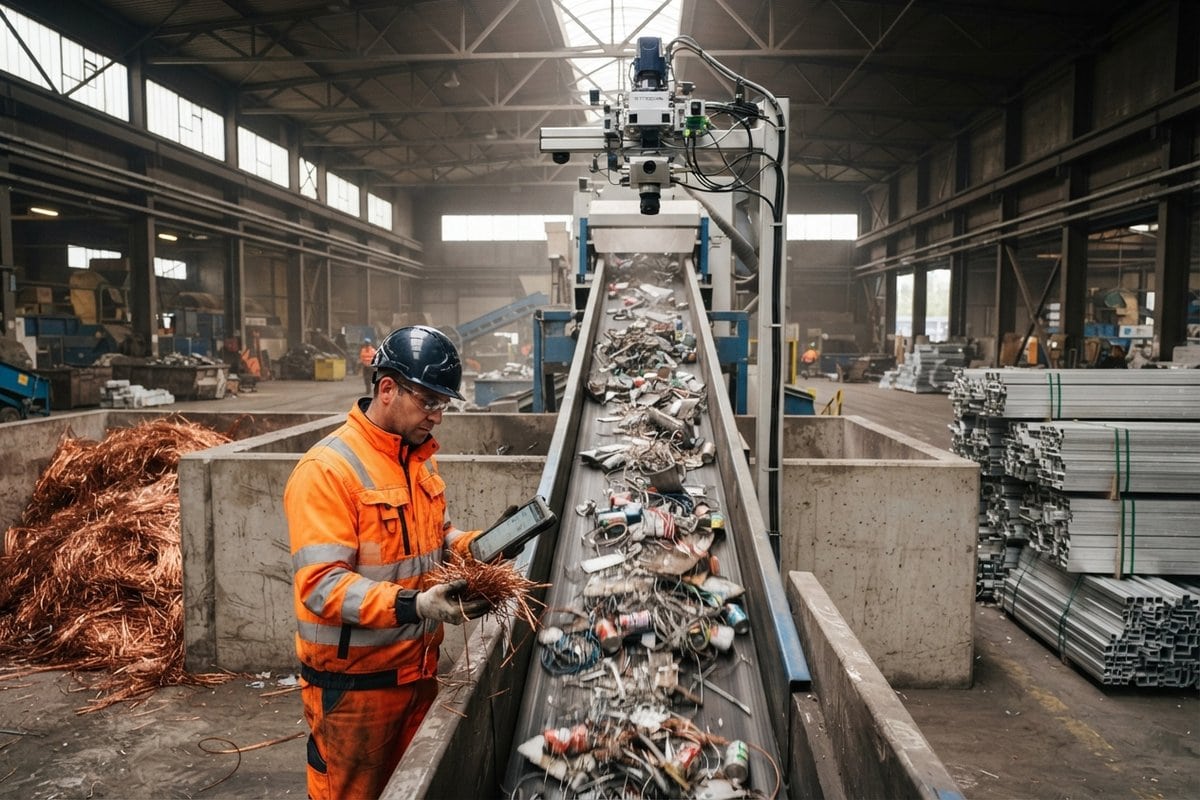
- des centres de tri baptisés SmartSorting Hubs, qui combinent tri assisté par intelligence artificielle, séparation mécanique et spectroscopie laser pour transformer des déchets mélangés en matière conforme au cahier des charges des acheteurs ;
- une couche numérique, TrustTrack, qui rattache à chaque lot et à chaque transaction les données d’origine, de qualité, de traitement et de logistique.
Le premier centre de tri est installé à Maasmechelen, en Belgique. La traçabilité numérique joue un rôle décisif pour le financement : un prêteur accepte plus facilement d’avancer des fonds sur un stock dont la composition et la provenance sont documentées lot par lot.
La prévisibilité, et non la demande, comme verrou du marché
La thèse de Metycle tient en un constat : les acheteurs de métaux recyclés ne manquent pas, mais ils manquent de garanties. Le marché des métaux secondaires reste fragmenté, avec des spécifications et une documentation hétérogènes qui rendent les transactions difficiles à standardiser et à financer à grande échelle. Son cofondateur et directeur général résume l’ambition en ces termes :
Notre opportunité consiste à faire en sorte que l’approvisionnement secondaire se comporte davantage comme une matière première industrielle : spécifiée, traçable et livrée de manière fiable.
Rafael Suchan, cofondateur et directeur général de Metycle, annonce de la ligne de crédit de 131,7 millions d’euros, 24 septembre 2026
Le prêteur valide cette lecture. Daniel Zinn, cofondateur de Rivonia Road Capital, met en avant une plateforme qui apporte plus de transparence et de fiabilité au marché mondial des métaux recyclés, ainsi que l’expertise sectorielle de l’équipe dirigeante. Pour un financeur d’actifs, cette discipline d’exécution compte autant que la croissance du chiffre d’affaires.
Cuivre et aluminium, deux métaux au cœur de l’électrification
Le cuivre et l’aluminium irriguent les réseaux électriques, les centres de données, les véhicules électriques et l’industrie manufacturière. Metycle fait valoir qu’un approvisionnement secondaire fiable peut sécuriser les industriels pendant que l’ouverture de nouvelles mines prend des années. L’argument rejoint les préoccupations des directions achats européennes face à la nouvelle donne des matières premières critiques, et l’objectif européen de 25 % de recyclage dans la consommation de matières stratégiques d’ici 2030.
L’aluminium présente un intérêt supplémentaire pour les importateurs. Il fait partie des produits couverts par le mécanisme d’ajustement carbone aux frontières, entré dans sa phase définitive le 1er janvier 2026. Un métal recyclé en Europe, moins émetteur que le métal primaire, devient alors un argument de coût autant que d’image pour les acheteurs.
Ce que la dette adossée aux stocks dit aux industriels
Le cas Metycle rappelle qu’une croissance fondée sur des flux physiques ne se finance pas forcément par des tours de table successifs. Lorsque le stock est mesurable et documenté, la dette adossée aux actifs préserve le capital des fondateurs et aligne le financement sur l’activité réelle. La condition, c’est la donnée : sans traçabilité lot par lot, aucun prêteur n’avance 131,7 millions d’euros sur de la ferraille.
Pour les PME industrielles européennes, la leçon dépasse le recyclage. Distributeurs, négociants ou transformateurs immobilisent eux aussi des stocks importants et se heurtent aux mêmes tensions de trésorerie. La capacité à prouver la qualité et l’origine de ce qu’ils détiennent pourrait devenir leur meilleur levier de financement, à l’heure où les banques comme les fonds spécialisés cherchent des actifs tangibles et vérifiables sur lesquels s’engager.