Voir les titres Ne plus voir les titres
- Le Conseil constitutionnel a fait basculer le plafond dans le domaine réglementaire
- Un plafond de 600 € limité aux sommes versées avant le 31 décembre
- Deux conditions d’accès suspendues pour la seule année 2026
- Ce que vaut juridiquement la tolérance du BOSS
- Un dispositif greffé sur un plan de 1,2 milliard d’euros
- Trois mois pour décider de verser, ou de s’abstenir
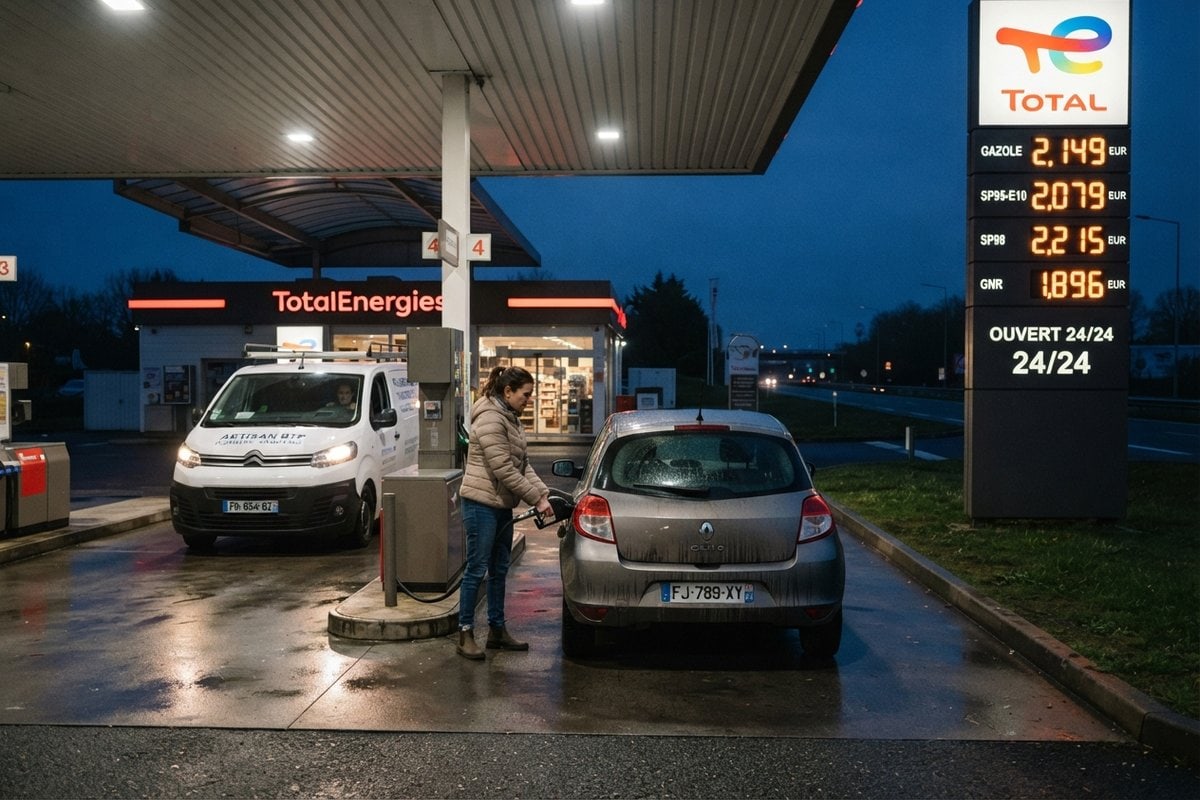
Depuis le début de l’été, des employeurs versent à leurs salariés une prime carburant portée à 600 € par an, exonérée de cotisations sociales comme d’impôt sur le revenu. Cette prime n’est pas un dispositif autonome : elle constitue le volet frais de carburant de la prime transport, l’aide facultative qu’une entreprise peut verser aux salariés contraints d’utiliser leur véhicule personnel pour se rendre au travail. Son plafond a doublé, de 300 à 600 €, dans le cadre du plan gouvernemental de soutien face à la flambée des prix à la pompe.
Le calendrier réglementaire, lui, n’a pas suivi. Le décret en Conseil d’État et l’arrêté qui doivent fixer ce nouveau plafond n’étaient toujours pas publiés au 21 septembre 2026, alors que la mesure ne couvre que les sommes versées jusqu’au 31 décembre. Les employeurs appliquent donc, depuis le 6 août, une exonération qui repose sur une tolérance administrative et non sur un texte publié. Que risque une entreprise qui a déjà versé cette prime avant la parution des textes ?
Le Conseil constitutionnel a fait basculer le plafond dans le domaine réglementaire
Le 29 juillet 2026, le Conseil constitutionnel a jugé que les dispositions fixant la limite d’exonération de la prime carburant présentaient un caractère réglementaire, et non législatif. Ces dispositions ont été déclassées, ce qui signifie qu’elles peuvent désormais évoluer sans passer par le Parlement. Le niveau de norme change, pas le contenu de la règle.
Le projet de décret transmis aux partenaires sociaux tire les conséquences de cette décision. Il prévoit que les plafonds d’exonération de la prime carburant, de la prime transport dans son ensemble et du forfait mobilités durables pourront être fixés par un simple arrêté. Un arbitrage budgétaire suffira à relever ou à abaisser ces montants, sans débat parlementaire. Pour une direction financière, le délai d’application d’une mesure raccourcit, mais son maintien devient plus incertain d’une année sur l’autre.
Un plafond de 600 € limité aux sommes versées avant le 31 décembre
La prime transport bénéficie, en principe, d’une exonération de cotisations sociales et d’impôt sur le revenu dans la limite de 600 € par an et par salarié. À l’intérieur de cette enveloppe, les frais de carburant sont aujourd’hui plafonnés à 300 €. Le projet d’arrêté double temporairement ce sous-plafond et le porte à 600 €, ce qui autorise à consacrer la totalité de l’enveloppe au seul carburant.
La borne temporelle est stricte. Seules les sommes versées jusqu’au 31 décembre 2026 entrent dans le champ du plafond relevé. Un versement effectué en janvier 2027 retomberait, en l’état des projets, sous la limite de 300 €, avec réintégration de la fraction excédentaire dans l’assiette des cotisations. La date du versement détermine le régime applicable, pas celle de la décision qui institue la prime.
L’arrêté doit entrer en vigueur en même temps que le décret en Conseil d’État, afin de garantir l’application coordonnée des deux textes. Aucun des deux n’a encore été publié, ce qui maintient le dispositif au stade de projet. Ce décalage entre l’annonce politique et la parution des textes a marqué la plupart des mesures du plan d’aides déployé au printemps.
Deux conditions d’accès suspendues pour la seule année 2026
Au-delà du montant, le projet de textes lève des verrous qui limitaient jusqu’ici le nombre de salariés éligibles. Ces dérogations ne valent que pour l’année 2026 et élargissent sensiblement le périmètre des bénéficiaires potentiels dans une PME :
- la condition liée à l’absence de solution de transport collectif est suspendue, si bien que tout salarié utilisant son véhicule pour ses trajets domicile-travail peut recevoir la prime, même desservi par un réseau de transports en commun ;
- le cumul avec la prise en charge obligatoire par l’employeur des abonnements aux transports publics devient possible, alors que les deux dispositifs s’excluaient ;
- les contraintes de résidence et les justificatifs demandés au salarié disparaissent, ce qui allège la charge administrative du service paie ;
- les autres conditions de mise en place et de versement restent inchangées, décision unilatérale ou accord collectif compris.
Le principe d’égalité de traitement continue de s’appliquer. Une prime réservée à certains salariés sans critère objectif expose l’employeur à un contentieux, indépendamment du régime social de la somme versée. La décision unilatérale ou l’accord qui institue la prime doit donc retenir une catégorie de bénéficiaires défendable devant un juge.
Ce que vaut juridiquement la tolérance du BOSS
Dans l’attente de la publication des textes, le Bulletin officiel de la Sécurité sociale autorise les employeurs, par tolérance, à anticiper ces mesures depuis le 6 août 2026. Le plafond de 600 € et les nouvelles conditions d’accès sont déjà opposables à l’Urssaf sur le plan social, le BOSS ayant valeur opposable à l’administration depuis 2021.
Le volet fiscal repose sur une base plus fragile. Le ministère de l’Économie a confirmé l’application de ces dérogations pour l’exonération d’impôt sur le revenu, mais la documentation fiscale en ligne n’avait pas encore été actualisée. Une entreprise qui exonère ces sommes d’impôt s’appuie sur une position ministérielle, pas sur une doctrine publiée et opposable.
Le risque pratique reste mesuré du côté social, plus ouvert du côté fiscal. Un redressement supposerait que l’administration revienne sur sa propre tolérance, hypothèse inhabituelle. Conserver la trace écrite de la décision instituant la prime, avec sa date, son montant et sa catégorie de bénéficiaires, demeure la précaution élémentaire en cas de contrôle.
Le service paie aura, lui, un paramétrage à reprendre une fois les textes parus, la rédaction définitive du sous-plafond pouvant différer du projet soumis aux partenaires sociaux. Les bulletins émis entre août et décembre resteront à vérifier à cette occasion, ligne par ligne sur les salariés concernés.
Un dispositif greffé sur un plan de 1,2 milliard d’euros
La prime carburant ne se comprend pas seule. Elle appartient à un ensemble annoncé le 21 mai 2026 à Matignon par le Premier ministre Sébastien Lecornu, chiffré à 1,2 milliard d’euros, dont 470 millions déjà dépensés et 710 millions d’aides nouvelles selon le ministre des Comptes publics David Amiel. Le gouvernement a écarté toute baisse générale de la fiscalité sur le carburant au profit de dispositifs ciblés, secteur par secteur.
Nous faisons confiance aux entreprises volontaires pour savoir qui a besoin de ce coup de pouce
Serge Papin, ministre des PME et du Commerce, conférence de presse à Matignon, 21 mai 2026
Le reste du plan passe par des guichets sectoriels dont les montants donnent la mesure de l’effort : 20 centimes par litre pour les transporteurs routiers et pour le BTP de moins de 50 salariés, jusqu’à 35 centimes pour les pêcheurs, 15 centimes de gazole non routier pour les agriculteurs. 636 500 demandes d’aide aux grands rouleurs avaient été enregistrées au 2 juin, pour un dispositif que le ministère de l’Économie estime ouvert à trois millions de travailleurs. La trésorerie a fait l’objet d’un traitement séparé, avec les prêts de trésorerie ouverts aux TPE.
Le 18 septembre, Serge Papin a annoncé que cette aide aux grands rouleurs, censée expirer le 30 septembre, serait prolongée, une réunion autour du Premier ministre devant en arrêter les modalités. 1,5 million de demandes avaient alors été déposées, soit environ la moitié du public éligible d’après le ministre. L’électrification demeure l’horizon affiché du plan, comme le montrent les aides bonifiées à l’achat d’utilitaires électriques.
Trois mois pour décider de verser, ou de s’abstenir
La mécanique est connue, son support juridique ne l’est pas encore. Une entreprise qui verse aujourd’hui 600 € transfère au salarié une somme nette, sans cotisations ni impôt, quand une augmentation de salaire équivalente supporterait les prélèvements de droit commun. Cet écart explique l’attrait du dispositif pour des employeurs contraints sur les revalorisations, et il explique aussi que l’État s’appuie sur le volontariat plutôt que sur une obligation.
Le signal envoyé compte autant que le montant. Un plafond modifiable par arrêté peut être relevé rapidement, mais aussi ramené à son niveau antérieur dès le 1er janvier 2027 si l’arbitrage budgétaire l’impose. Les entreprises qui ont inscrit la prime dans un accord pluriannuel auront alors à choisir entre maintenir le versement et absorber un coût redevenu chargé au-delà de 300 €. Le déclassement opéré cet été rend cette bascule plus simple à décider qu’elle ne l’était avant juillet.