
Voir les titres Ne plus voir les titres
- Un vote large au Sénat après la suppression à l’Assemblée
- Quels produits entrent dans le champ de la taxe ?
- Un barème en trois paliers selon la teneur en sucre
- Ce que la taxe coûterait à une biscuiterie de taille moyenne
- Une mesure de santé publique assumée par le gouvernement
- Ce que les industriels doivent encore surveiller avant janvier
Les biscuits, les céréales du petit-déjeuner et les viennoiseries industrielles pourraient coûter un peu plus cher à produire dès le 1er janvier 2027. Mardi 10 novembre 2026, le Sénat a adopté l’article 8 du projet de loi de financement de la Sécurité sociale, qui étend aux aliments transformés la contribution déjà appliquée aux boissons sucrées. Les amendements de suppression n’ont recueilli que 66 voix contre 274.
Le principe est simple : un produit préemballé qui dépasse un certain taux de sucre et contient un additif paie une taxe calculée au poids, plus lourde à mesure que le sucre augmente. Pour un fabricant, c’est une ligne de coût qui dépend directement de la recette. Qui sera concerné, à partir de quel seuil, et combien une entreprise agroalimentaire devrait-elle provisionner pour 2027 ?
Un vote large au Sénat après la suppression à l’Assemblée
Le texte revient de loin. Présenté par le gouvernement le 1er octobre, l’article 8 a été supprimé par les députés le jeudi 22 octobre, par 86 voix contre 58, selon le magazine professionnel F&CM. Le lendemain, l’Assemblée a rejeté toute la partie recettes du budget de la Sécurité sociale, comme pour le plafond des indemnités de rupture renvoyé au Sénat, si bien que le Sénat est reparti de la version initiale.
Les sénateurs l’ont retouchée en séance avant de l’adopter en fin d’après-midi. Ils ont exclu les produits artisanaux et ceux vendus sous signe de qualité, et maintenu l’entrée en vigueur au 1er janvier, d’après le compte rendu de Public Sénat. Le rendement attendu atteint 300 millions d’euros par an pour la Sécurité sociale, soit près des deux tiers des 468 millions d’euros rapportés en 2024 par la contribution sur les boissons. Encore faut-il savoir quels produits tombent réellement dans le champ.
Quels produits entrent dans le champ de la taxe ?
Le champ repose sur deux conditions cumulatives, appréciées produit par produit, et sur une série d’exclusions ajoutées par les sénateurs pendant le débat du 10 novembre :
- les produits transformés et préemballés contenant au moins 10 g de sucres pour 100 g et au moins un additif, qu’ils soient fabriqués en France ou importés ;
- les catégories citées en séance, à savoir céréales du petit-déjeuner, barres chocolatées, biscuits, viennoiseries, pâtisseries, glaces et confiseries ;
- une contribution distincte sur les produits contenant des édulcorants de synthèse, qui s’ajoute à la première lorsque les deux conditions sont réunies ;
- hors champ, les produits fabriqués et vendus au consommateur par des artisans, les denrées emballées sur le lieu de vente et les produits sous signe officiel de qualité et d’origine, dont la liste sera fixée par décret.
Le miel et la plupart des confitures restent également en dehors. La ligne de partage passe donc moins entre sucré et salé qu’entre fabrication industrielle préemballée et vente artisanale, un critère que le décret devra préciser pour les entreprises intermédiaires.
Un boulanger qui vend ses croissants au comptoir n’est pas visé, quand la viennoiserie emballée du rayon l’est. Reste à savoir combien coûte chaque kilo taxé.
Un barème en trois paliers selon la teneur en sucre
Le tableau reprend le barème de la version déposée par le gouvernement, tel que l’a détaillé le site FoodInnov, exprimé en euros par quintal de produit, soit par tranche de 100 kg.
| Palier | Biscuits, céréales, viennoiseries | Confiserie et chocolat | Tarif |
|---|---|---|---|
| 1 | De 10 à moins de 23 g de sucres pour 100 g | Jusqu’à 47 g pour 100 g | 4,07 € par quintal |
| 2 | De 23 à moins de 30 g pour 100 g | De 47 à 56 g pour 100 g | 14 € par quintal |
| 3 | 30 g pour 100 g et plus | 56 g pour 100 g et plus | 22 € par quintal |
Le saut entre le premier et le deuxième palier est le plus brutal : le tarif est multiplié par 3,4 pour quelques grammes de sucre en plus. Les tarifs seraient revalorisés chaque année selon l’indice des prix à la consommation, et les édulcorants de synthèse supportent 4,50 € par quintal jusqu’à 120 mg par kilo, puis 6 € au-delà.
Pour le consommateur, l’effet reste de quelques centimes, la ministre ayant évoqué 6 centimes sur un paquet de gâteaux. Pour un fabricant, l’addition se lit sur des volumes annuels.
Ce que la taxe coûterait à une biscuiterie de taille moyenne
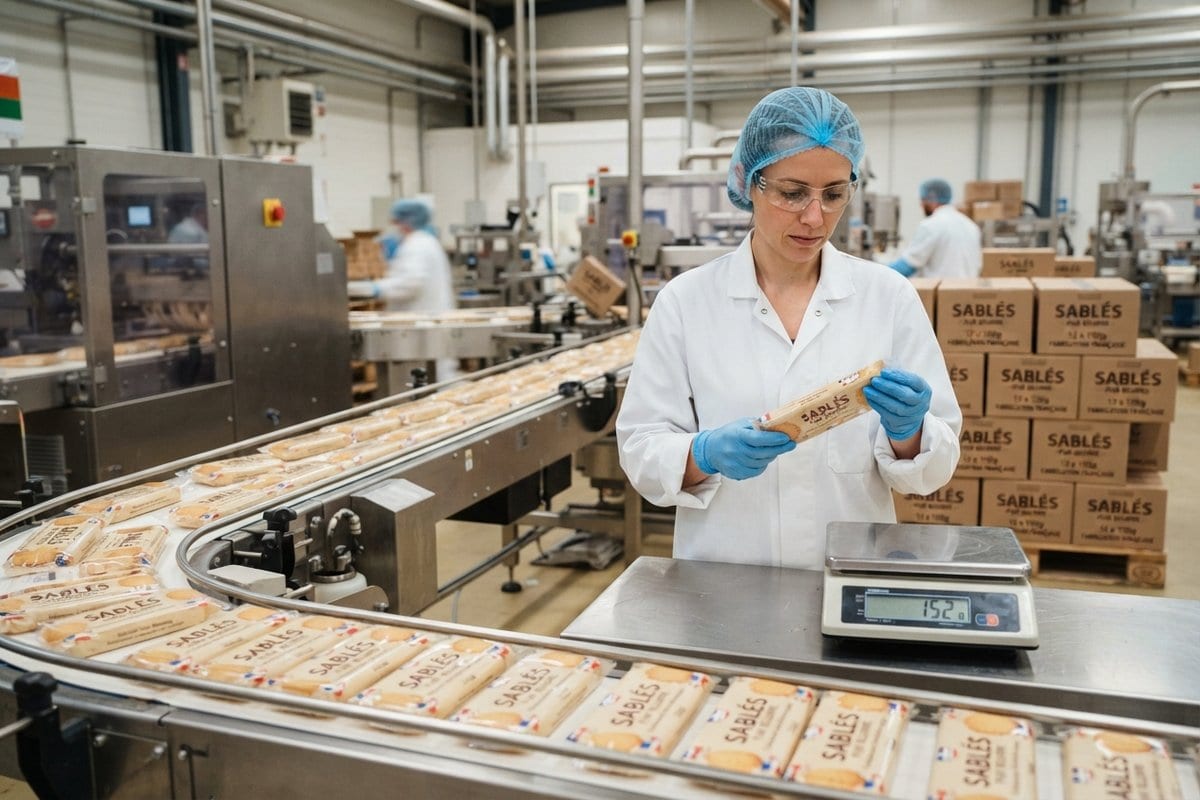
Prenons une biscuiterie qui produit 1 000 tonnes de sablés par an, à 25 g de sucres pour 100 g, avec un émulsifiant dans la recette. Ses produits relèvent du deuxième palier. Ses 10 000 quintaux annuels lui coûteraient 140 000 € de contribution sur une année pleine, au tarif de 14 € par quintal.
La même entreprise qui ramènerait sa recette à 22 g de sucres pour 100 g basculerait au premier palier. La facture tomberait alors à 40 700 €, soit près de 100 000 € d’écart pour trois grammes de sucre par portion de 100 g. À l’inverse, un produit à 31 g passerait à 220 000 €.
Ce calcul montre que la taxe agit d’abord comme une incitation à reformuler, ce que revendique le gouvernement. Il rappelle aussi qu’un même site peut produire des références réparties sur les trois paliers, avec une déclaration à tenir référence par référence dès que le texte sera définitif. Ce choix assumé de la fiscalité comme outil sanitaire a dominé le débat au Sénat.
Une mesure de santé publique assumée par le gouvernement
La ministre de la Santé, Stéphanie Rist, s’était opposée l’an dernier à une telle taxe, préférant des engagements négociés avec les industriels. Elle juge aujourd’hui que cette voie de la négociation a échoué, et a défendu le dispositif en séance.
C’est une politique sanitaire qui vous est proposée à travers cette taxe.
Stéphanie Rist, ministre de la Santé, au Sénat lors de l’examen de l’article 8 du PLFSS 2027, le 10 novembre 2026
Les opposants, issus du centre, de la droite et du groupe RN, mettaient en avant le pouvoir d’achat et la filière sucrière, que la Confédération générale des planteurs de betteraves dit menacée par un « matraquage fiscal ». Ces arguments n’ont pas suffi, mais le texte doit encore franchir la suite de la navette parlementaire avant d’entrer dans les comptes des entreprises.
Ce que les industriels doivent encore surveiller avant janvier
Le vote du Sénat ne vaut pas adoption définitive. Le budget de la Sécurité sociale, examiné sur la base du texte initial comme le montre le travail de la commission sénatoriale sur les indemnités de rupture, doit encore passer par une commission mixte paritaire, et le décret sur les signes de qualité reste à publier. Le dossier législatif du PLFSS 2027 au Sénat retrace chaque étape de la navette.
Pour une entreprise agroalimentaire, la question n’est donc plus de savoir si la fiscalité nutritionnelle arrive, mais à quel palier chacune de ses recettes se situera au 1er janvier. Les fiches techniques, les teneurs en sucres et la présence d’additifs deviennent des données fiscales, et les prochaines négociations commerciales annuelles avec la distribution diront qui, du fabricant ou du client, absorbera ces quelques centimes.
