
Voir les titres Ne plus voir les titres
- Un amortissement majoré inscrit à l’article 9 du budget 2027
- Quels équipements ouvrent droit au suramortissement Industrie 4.0 ?
- De 40 % à 120 % selon la taille et la localisation
- Un calendrier qui s’ouvre le 1er janvier 2027
- Une industrie française moins robotisée que ses voisines
- Crédit d’impôt industrie verte et autres dispositifs à articuler
- Ce que le débat parlementaire peut encore modifier
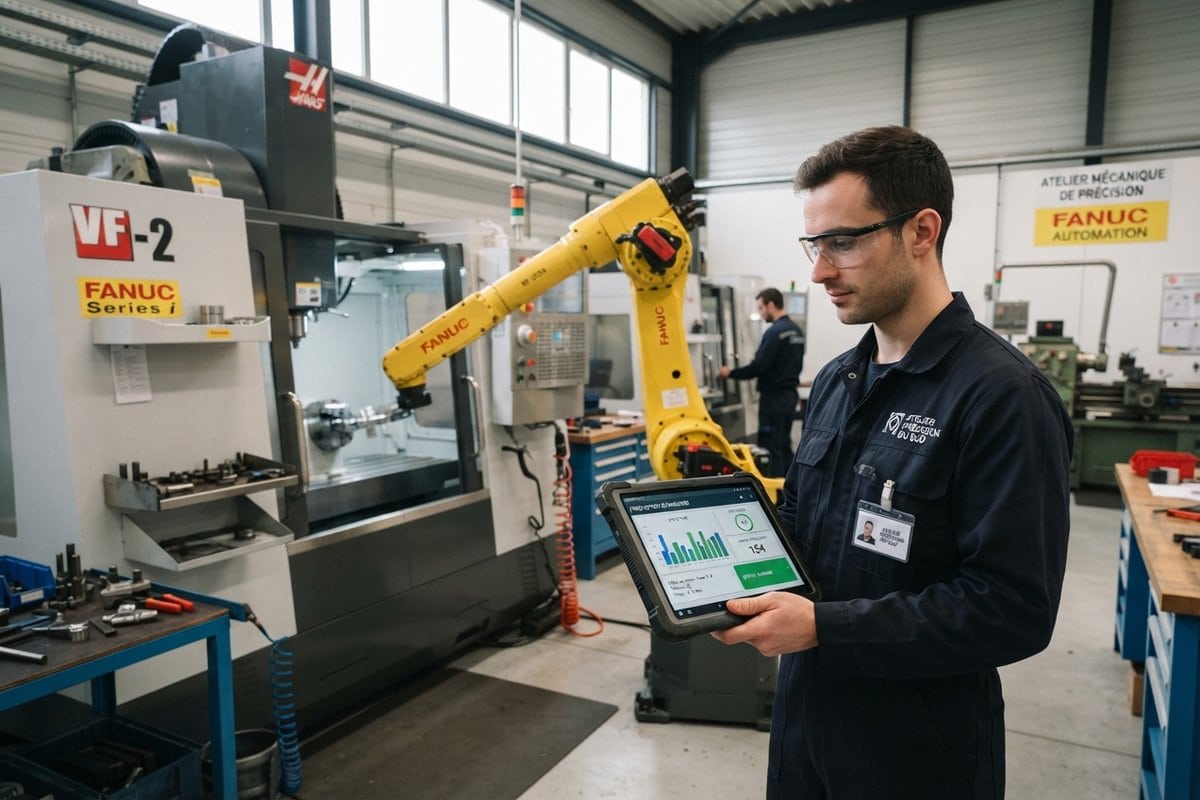
Robots, cobots, imprimantes 3D industrielles, capteurs de production ou logiciels de maintenance : le projet de loi de finances pour 2027, présenté le 1er octobre à Bercy, prévoit de faire financer par l’impôt une partie de ces investissements. Le mécanisme retenu est un suramortissement, c’est-à-dire une déduction fiscale qui s’ajoute à l’amortissement comptable classique et réduit d’autant le bénéfice imposable de l’entreprise qui investit.
La mesure arrive dans un budget de rigueur, qui vise un déficit ramené de 5,4 % à 5 % du PIB au prix de 54 milliards d’euros d’effort, et que L’Usine Nouvelle qualifie de « l’une des rares bonnes nouvelles du budget pour les entreprises ». Elle s’adresse aux PME et aux ETI qui modernisent leur outil de production, avec des taux qui varient du simple au triple. Qui peut en bénéficier, pour quels équipements, et à partir de quand une commande compte-t-elle ?
Un amortissement majoré inscrit à l’article 9 du budget 2027
Le dispositif figure à l’article 9 du projet de loi de finances et créerait un nouvel article 39 decies H du Code général des impôts. Il vise les PME et les ETI imposées selon un régime réel, qu’elles relèvent de l’impôt sur les sociétés ou de l’impôt sur le revenu. Les entreprises au régime micro, qui ne déduisent pas leurs amortissements, en restent mécaniquement écartées.
La France a déjà connu un mécanisme voisin, réservé aux PME et éteint fin 2020. La version 2027 va plus loin, puisqu’elle intègre les ETI et élargit nettement la liste des biens, comme le détaille le site spécialisé Légifiscal dans son analyse du texte publiée le 2 octobre. Pour rappel, une ETI compte moins de 5 000 salariés et réalise au plus 1,5 milliard d’euros de chiffre d’affaires ou 2 milliards d’euros de total de bilan. Reste à savoir précisément quels équipements entrent dans le champ.
Quels équipements ouvrent droit au suramortissement Industrie 4.0 ?
Le texte retient huit catégories de biens liés à l’industrie 4.0 :
- les robots et cobots ;
- les équipements de fabrication additive, dont l’impression 3D ;
- les logiciels de conception, de fabrication ou de maintenance ;
- les capteurs de production ;
- les équipements d’hébergement et de traitement des données ;
- les solutions de connexion sans fil ;
- les machines à commande numérique ;
- les technologies immersives.
Le dossier de présentation du budget cite notamment la robotique, l’impression 3D et l’intelligence artificielle générative. Un même projet peut donc mobiliser plusieurs catégories, par exemple un robot de soudage piloté par un logiciel de supervision et relié à des capteurs, chacun de ces biens pouvant ouvrir droit à la déduction.
De 40 % à 120 % selon la taille et la localisation
Le taux de la déduction dépend de deux critères : l’effectif de l’entreprise et son implantation en zone AFR, ces zones d’aide à finalité régionale où Bruxelles autorise des aides majorées.
| Catégorie d’entreprise | Hors zone AFR | En zone AFR |
|---|---|---|
| Petite entreprise (moins de 50 salariés) | 80 % | 120 % |
| Moyenne entreprise (moins de 250 salariés) | 40 % | 80 % |
| ETI | 40 % | 40 % |
Concrètement, une PME qui investit 200 000 € dans une cellule robotisée au taux de 80 % déduit 160 000 € supplémentaires de son résultat. Au taux normal de l’impôt sur les sociétés de 25 %, l’économie d’impôt atteint 40 000 €, soit 20 % du prix de la machine. Vous ne la toucherez pas d’un coup : la déduction s’étale sur la durée normale d’utilisation du bien, au même rythme que l’amortissement.
Les petites structures situées en zone AFR obtiennent ainsi un avantage trois fois supérieur à celui d’une ETI, un écart qui pèsera dans les arbitrages d’implantation des nouvelles lignes de production. Le calendrier, lui, est commun à toutes.
Un calendrier qui s’ouvre le 1er janvier 2027
Seuls les biens acquis entre le 1er janvier 2027 et le 31 décembre 2029 sont concernés. Une souplesse est prévue pour les commandes : une commande ferme assortie d’un acompte d’au moins 10 % ouvre droit au dispositif, à condition que l’acquisition intervienne dans un délai de 36 mois. Le crédit-bail et la location avec option d’achat sont également éligibles, ce qui intéresse les entreprises soucieuses de préserver leur trésorerie.
Le revers est connu : un équipement acquis avant le 1er janvier 2027 ne bénéficie de rien. Si vous prévoyiez une livraison en décembre, décaler la réception de quelques semaines peut donc valoir plusieurs milliers d’euros d’impôt, sous réserve du vote définitif du texte. L’avantage est en outre perdu en cas de cession du bien ou de changement d’affectation avant le terme de la déduction.
Nous proposons un pacte de stabilité qui donne de la visibilité aux entreprises.
Roland Lescure, ministre de l’Économie et des Finances, lors de la présentation des projets de budget pour 2027 à Bercy, le 1er octobre 2026
Cette promesse de visibilité vaut pour le suramortissement comme pour le crédit d’impôt recherche, laissé intact. Elle répond à un retard d’équipement que les chiffres rendent difficile à ignorer.
Une industrie française moins robotisée que ses voisines
Selon les données World Robotics 2025 de la Fédération internationale de la robotique, la France comptait 195 robots pour 10 000 salariés de l’industrie en 2024, contre 237 en Italie, 449 en Allemagne et 267 en moyenne en Europe de l’Ouest. Le pays a installé environ 4 900 robots industriels cette année-là, quand l’Allemagne en déployait 26 982 et l’Italie 8 783.
Ce décalage touche d’abord les PME, qui manquent souvent de fonds propres pour amortir des cellules automatisées. Des jeunes pousses comme la vision 3D qui rend les robots adaptatifs abaissent pourtant le coût d’intégration, rendant la robotisation accessible à des séries plus courtes. Le levier fiscal vient compléter d’autres mesures du même budget.
Crédit d’impôt industrie verte et autres dispositifs à articuler
Le projet élargit aussi le crédit d’impôt industrie verte à quatre domaines : les réseaux électriques, le solaire thermique, les batteries assemblées sur les sites de véhicules électriques et les aimants permanents des moteurs électriques. Cette extension reste suspendue à la validation de la Commission européenne, ce qui en fait un horizon moins certain que le suramortissement.
Pour un dirigeant, l’enjeu est d’articuler ces outils avec ceux déjà votés ou proposés, comme le suramortissement prévu pour les salariés repreneurs dans le pacte Papin. Les grandes entreprises, elles, suivront surtout la contribution exceptionnelle sur leurs bénéfices, réduite de 30 % dans ce même projet de loi de finances.
Ce que le débat parlementaire peut encore modifier
Le suramortissement n’est à ce stade qu’une proposition, que l’Assemblée nationale et le Sénat examineront d’ici la fin de l’année. Taux, liste des biens ou bornes de la zone AFR peuvent évoluer, d’autant que la carte actuelle des zones AFR couvre la période 2022-2027 et devra être révisée avant la fin du dispositif.
Pour les industriels qui préparent leur plan d’investissement 2027, la question n’est donc plus de savoir si l’automatisation se justifie, mais à quel rythme l’engager sur trois exercices. Les devis demandés cet automne, les calendriers de livraison négociés avec les intégrateurs et le choix entre achat et crédit-bail détermineront la part de la modernisation que l’impôt prendra réellement à sa charge.
