
Voir les titres Ne plus voir les titres
- Six échéances qui fixent la date de l’acte plutôt que celle du besoin
- Un budget de rigueur qui borne chaque avantage par une date
- Avancer ou différer : la règle de chaque dispositif
- Deux livraisons, 53 000 euros d’impôt d’écart
- Un calendrier encore à la merci du Parlement
- Les prochaines dates qui confirmeront ou démentiront la ligne de partage
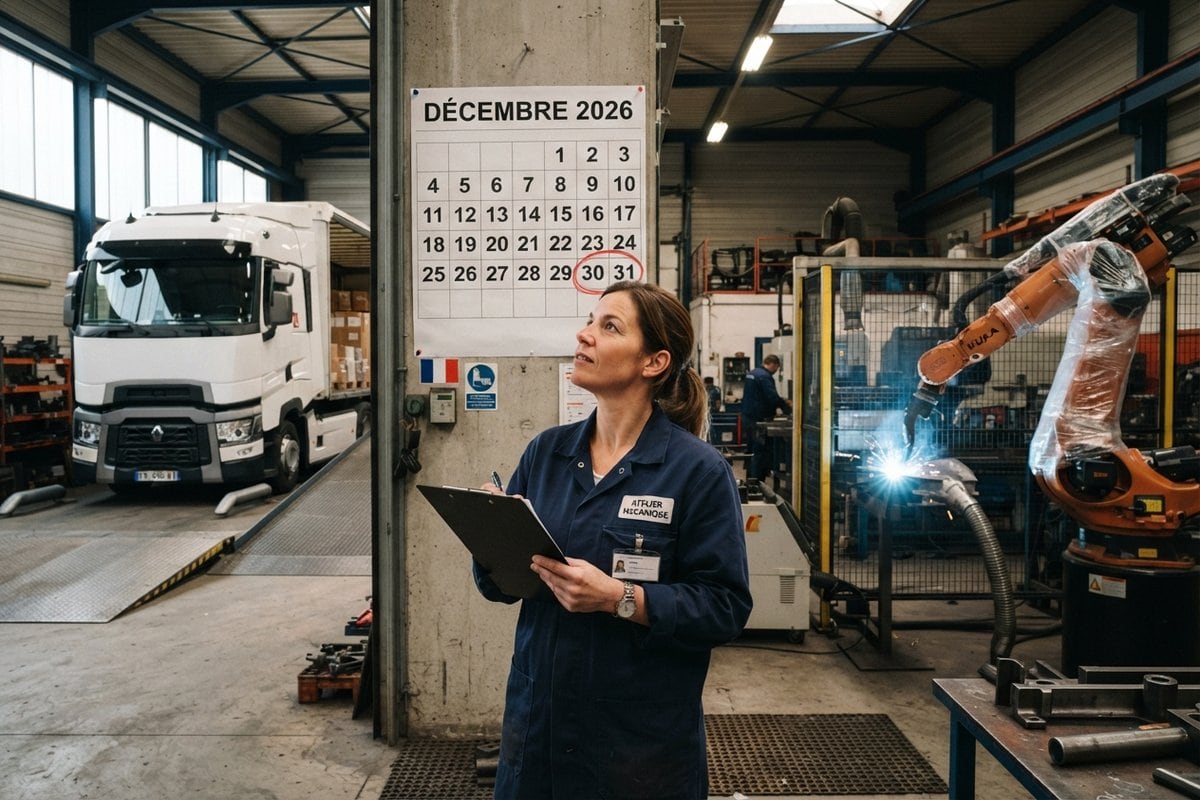
Un camion au B100 livré le 30 décembre, un robot de soudage livré le 4 janvier : à quelques jours d’écart, ces deux achats ne pèsent pas du tout le même poids fiscal. Le projet de loi de finances pour 2027 met fin au 31 décembre 2026 au suramortissement calculé sur la valeur totale des poids lourds au gaz, crée au 1er janvier un suramortissement pour l’automatisation et ouvre à la même date une prime pour les utilitaires électriques assemblés en Europe. Chaque dispositif bascule sur la même nuit de la Saint-Sylvestre, mais pas dans le même sens.
La thèse se formule simplement : le 31 décembre 2026 coupe le calendrier d’investissement en deux, en récompensant les achats avancés pour les motorisations de transition et les achats reportés pour le zéro émission et l’automatisation. Le suramortissement est une déduction fiscale qui s’ajoute à l’amortissement normal d’un bien et réduit le bénéfice imposable. Sa date de référence est celle d’un acte précis, livraison, acquisition ou commande ferme, ce qui transforme le bon de commande en outil de gestion fiscale. Jusqu’où cette ligne de partage doit-elle guider vos achats de fin d’année, alors que le budget n’est pas encore voté ?
Six échéances qui fixent la date de l’acte plutôt que celle du besoin
Depuis la présentation du budget le 1er octobre, les dispositifs annoncés partagent un même trait : l’éligibilité dépend de la date d’un acte juridique, pas de la réalité du projet.
- 30 septembre 2026 : l’appel à projets Decarb Flash Artisanat ouvre ses 16 millions d’euros, et une dépense engagée avant le dépôt peut fermer l’accès à la subvention ;
- 1er octobre 2026 : le PLF réserve le suramortissement des poids lourds au gaz et au B100 calculé sur la valeur totale aux acquisitions de 2026, la base devenant le seul surcoût de 2027 à 2030 ;
- 1er octobre 2026 : l’article 9 du même texte crée un suramortissement de 40 à 120 % pour les robots et cobots, limité aux biens acquis à partir du 1er janvier 2027 ;
- 2 octobre 2026 : le décret n° 2026-921 reconduit l’aide au gazole non routier du BTP mois par mois, et c’est la date de la facture qui range le carburant dans un guichet ;
- 15 octobre 2026 : la deuxième phase du plan d’électrification annonce une prime jusqu’à 11 000 € par utilitaire électrique assemblé en Europe au 1er janvier 2027 ;
- 22 octobre 2026 : l’État prend en charge les intérêts des prêts des petites stations-service à condition que le contrat soit signé avant le 20 novembre.
Pris isolément, chaque signal relève d’une règle d’entrée en vigueur ordinaire. Mis bout à bout, ils montrent que le calendrier d’achat vaut désormais plusieurs points de rentabilité, et la raison tient à la construction même du budget.
Un budget de rigueur qui borne chaque avantage par une date
Le texte présenté à Bercy vise un déficit ramené de 5,4 % à 5 % du PIB, au prix de 54 milliards d’euros d’effort. Dans ce cadre, l’État ne peut ouvrir un avantage qu’en en refermant un autre, et la date de bascule est l’outil le moins coûteux pour y parvenir : elle limite la dépense à une génération d’investissements et réoriente l’aide vers les technologies jugées prioritaires, l’électrique et l’automatisation.
Cette logique repose sur un effet mesuré. Selon l’étude Théma n° 40 de la Direction générale des entreprises publiée en avril 2026, le suramortissement numérique et robotique de 2019-2020 a stimulé l’investissement productif des PME industrielles de 12 à 14 % par an sur 2019-2022. Un levier aussi sensible déplace forcément les commandes autour de ses bornes, et le tableau suivant dit dans quel sens.
Avancer ou différer : la règle de chaque dispositif
Ce tableau rapproche les principaux dispositifs d’investissement concernés, l’acte qui fixe l’éligibilité et le sens de l’arbitrage autour du 31 décembre 2026.
| Dispositif | Acte de référence | Avant le 31 décembre 2026 | À partir du 1er janvier 2027 | Sens de l’arbitrage |
|---|---|---|---|---|
| Suramortissement poids lourds gaz, biométhane, B100 | Acquisition du véhicule | Déduction sur la valeur totale | Déduction sur le seul surcoût | Avancer |
| Suramortissement Industrie 4.0 | Acquisition, ou commande ferme avec acompte de 10 % | Aucun avantage | Déduction de 40 à 120 % | Différer la livraison |
| Prime utilitaires électriques assemblés en Europe | Achat du véhicule | Aide actuelle seule | Prime jusqu’à 11 000 € | Différer |
| Prêts bonifiés électrification | Signature du prêt | Taux de marché proche de 3,7 % | Taux d’environ 1,5 % dès le 1er février | Différer le financement |
La lecture est sans ambiguïté : seules les motorisations de transition gagnent à être livrées en 2026, tout le reste gagne à attendre janvier. Une entreprise qui renouvelle à la fois sa flotte et son atelier doit donc piloter deux calendriers opposés, ce qu’un cas concret permet de chiffrer.
Deux livraisons, 53 000 euros d’impôt d’écart
Prenons une PME de moins de 50 salariés, hors zone d’aide à finalité régionale, imposée au taux normal de 25 % et qui prévoit deux achats en fin d’année. Le premier est un camion B100 de plus de 16 tonnes à 150 000 €, dont l’équivalent diesel coûte 130 000 € selon l’exemple publié par le Journal du poids lourd. Acquis avant le 31 décembre, il ouvre une déduction de 60 000 €, soit 15 000 € d’impôt économisé contre 2 000 € en janvier, quand le taux de 40 % ne porte plus que sur 20 000 € de surcoût.
Le second est une cellule robotisée à 200 000 €. Livrée en décembre, elle n’ouvre droit à rien. Livrée en janvier, elle permet de déduire 160 000 € au taux de 80 %, soit 40 000 € d’impôt en moins, étalés sur la durée d’amortissement. Entre le bon et le mauvais calendrier, l’écart cumulé atteint 53 000 € pour deux investissements de taille modeste.
Vous avez besoin de visibilité. La France, elle, a besoin de croissance. Les deux vont ensemble.
Sébastien Lecornu, Premier ministre, dans son courrier aux entrepreneurs rendu public le 9 septembre 2026
Cette visibilité promise reste pourtant suspendue à un vote qui n’est pas acquis, et c’est la première limite de la thèse.
Un calendrier encore à la merci du Parlement
La commission des finances de l’Assemblée a rejeté la première partie du projet de loi entre le 7 et le 9 octobre. Selon Légifiscal, les députés ont repris son examen en séance le 27 octobre, adopté des amendements contre l’avis du gouvernement et supprimé la contribution exceptionnelle des grandes entreprises par 79 voix contre 77, avant un vote solennel prévu le 3 novembre. Les mêmes séances ont élargi le suramortissement Industrie 4.0 aux logiciels d’intelligence artificielle et de cybersécurité.
Le texte peut donc encore bouger sur les taux, les énergies retenues ou les dates de bascule. Un budget qui ne serait pas promulgué avant le 31 décembre laisserait les dispositifs de 2027 sans base légale et maintiendrait en l’état le régime actuel des poids lourds : la ligne de partage disparaîtrait alors des deux côtés, au détriment des entreprises qui auraient différé leurs livraisons.
La lecture contraire la plus sérieuse tient à la souplesse du texte. Une commande ferme assortie d’un acompte de 10 % ouvre déjà le suramortissement Industrie 4.0, à condition que l’acquisition intervienne dans les 36 mois, ce qui atténue la pression sur la date de livraison pour les robots. La ligne de partage reste réelle pour les flottes, plus floue pour l’atelier.
Les prochaines dates qui confirmeront ou démentiront la ligne de partage
Trois rendez-vous trancheront. Le vote solennel du 3 novembre dira si l’article 9 et l’article 25 sortent intacts de l’Assemblée, la navette au Sénat fixera leur rédaction finale, et l’appel à manifestation d’intérêt de l’Ademe du 1er décembre désignera les banques des prêts bonifiés. Une loi de finances qui alignerait les dates ou prévoirait des mesures transitoires pour les commandes de 2026 effacerait l’essentiel de l’écart chiffré ici.
En attendant, chaque commande de fin d’année porte en elle un arbitrage fiscal que le fournisseur, lui, ne voit pas. Les dates de livraison inscrites dans les contrats signés en novembre pèseront davantage que les remises négociées sur le prix, et c’est souvent dans une clause de livraison que se joue le rendement réel d’un investissement en 2027.
