
Voir les titres Ne plus voir les titres
- Un suramortissement calculé sur le seul surcoût à partir de 2027
- Camions gaz et B100 : un avantage fiscal fortement réduit
- Une recharge presque détaxée pour les poids lourds électriques
- Voitures de fonction louées aux salariés : la TVA calée sur la valeur normale
- Ce que les gestionnaires de flotte doivent vérifier avant le 31 décembre
- Un budget encore soumis au vote, des flottes déjà sous pression
Pour un transporteur qui hésite entre un camion au gaz, au B100 ou électrique, le calendrier fiscal vient de se resserrer. Présenté le 1er octobre 2026, le projet de loi de finances pour 2027 réécrit dans son article 25 le suramortissement des véhicules lourds peu polluants, un avantage qui permet de déduire du résultat imposable une fraction du prix d’achat en plus de l’amortissement normal.
Le texte ne s’arrête pas aux poids lourds. Il touche aussi la recharge des camions électriques, la TVA des voitures de fonction louées aux salariés et le malus au poids des véhicules micro-hybrides. Pour les entreprises qui gèrent une flotte, chaque achat programmé d’ici la fin de l’année devient un arbitrage. Que change concrètement la réforme, et qui a intérêt à commander avant le 31 décembre ?
Un suramortissement calculé sur le seul surcoût à partir de 2027
Le dispositif actuel, inscrit à l’article 39 decies A du code général des impôts, vise les véhicules d’au moins 2,6 tonnes roulant au gaz naturel, au biométhane, à l’ED95 ou au B100. Pour ces motorisations, la déduction porte aujourd’hui sur la valeur totale du véhicule, au taux de 20 % entre 2,6 et 3,5 tonnes, de 60 % entre 3,5 et 16 tonnes et de 40 % au-delà.
Le projet de loi met fin à ce régime au 31 décembre 2026. Pour les acquisitions réalisées de 2027 à 2030, les mêmes taux de 20, 60 et 40 % ne s’appliqueraient plus qu’au surcoût par rapport à un véhicule thermique équivalent. Le texte resserre en outre la liste des énergies éligibles, ce qui recentre clairement l’aide sur les motorisations à zéro émission.
Les camions électriques et à hydrogène neufs connaissent déjà cette logique depuis 2025. La réforme l’étend donc aux autres énergies, et c’est là que l’écart de traitement entre les filières va se creuser, comme le montre un exemple chiffré.
Camions gaz et B100 : un avantage fiscal fortement réduit
Selon le Journal du poids lourd, un camion B100 de plus de 16 tonnes vendu 150 000 €, dont l’équivalent diesel coûte 130 000 €, ouvre aujourd’hui droit à 60 000 € de déduction supplémentaire. Après la réforme, la même acquisition ne rapporterait plus que 8 000 € de suramortissement.
| Poids total autorisé en charge | Taux | Base jusqu’au 31 décembre 2026 | Base de 2027 à 2030 |
|---|---|---|---|
| De 2,6 à 3,5 tonnes | 20 % | Valeur totale du véhicule | Surcoût face au thermique |
| De 3,5 à 16 tonnes | 60 % | Valeur totale du véhicule | Surcoût face au thermique |
| Plus de 16 tonnes | 40 % | Valeur totale du véhicule | Surcoût face au thermique |
Le mécanisme pénalise surtout les filières dont le prix est proche du diesel. Un camion au gaz ou au B100 coûte environ 20 000 € de plus qu’un modèle classique dans l’exemple cité, alors qu’un camion électrique coûte de 2,5 à 3 fois le prix d’un équivalent thermique, ce qui lui conserve une base de calcul élevée.
Une recharge presque détaxée pour les poids lourds électriques
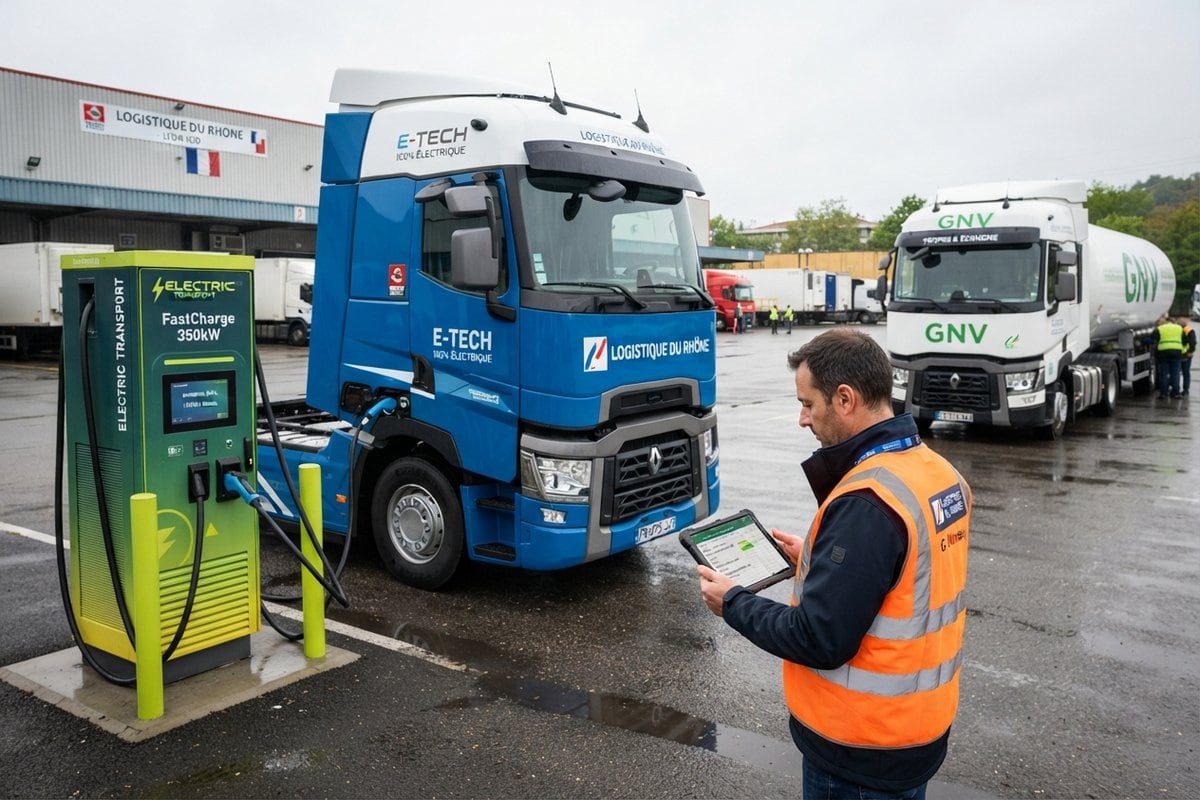
Le second levier du texte porte sur l’énergie. L’électricité destinée à la recharge des poids lourds de plus de 7,5 tonnes serait taxée à 0,50 € par mégawattheure au lieu de 20,42 €. Pour un camion qui consomme 1 kWh par kilomètre et parcourt 100 000 km par an, l’accise passerait d’environ 2 042 € à 50 €.
Le projet prévoit aussi une aide extrabudgétaire pour la recharge au dépôt et fait évoluer le mécanisme d’incitation aux biocarburants vers une logique de réduction des émissions, avec un objectif de 7,3 % en 2027 porté à 18,1 % en 2035. L’ONG Transport & Environment y voit un signal attendu par le secteur.
Cela rend le camion électrique beaucoup plus attractif pour les transporteurs.
Diane Strauss, directrice de Transport & Environment France, dans l’analyse du projet de loi de finances pour 2027 publiée le 2 octobre 2026
Pour les entreprises qui misent sur l’électrique, l’accès à des bornes dédiées aux poids lourds conditionne le rythme de bascule. L’article 25 ne s’arrête pas pour autant aux camions, puisqu’il vise aussi les voitures mises à disposition des salariés.
Voitures de fonction louées aux salariés : la TVA calée sur la valeur normale
Depuis un rescrit du 30 avril 2025, une entreprise qui facture à ses salariés l’usage d’un véhicule peut récupérer la TVA sur ce véhicule, puis la collecter sur le loyer demandé. Certaines ont pratiqué des loyers très bas pour maximiser la TVA déduite, un écart que Bercy veut désormais corriger.
D’après l’analyse de KPMG Avocats publiée le 2 octobre, la TVA serait calculée sur la valeur normale de la prestation, soit « la contre-valeur qu’un dirigeant ou salarié devrait acquitter auprès d’un assujetti indépendant en pleine concurrence ». Concrètement, un loyer symbolique ne permettrait plus de réduire la TVA collectée, ce qui alourdit le coût de ces montages pour les flottes qui les ont adoptés.
Le malus au poids évolue lui aussi au 1er janvier 2027. L’abattement de 100 kg accordé aux hybrides non rechargeables dépendrait des émissions et non plus d’une puissance électrique de 30 kW. Au-delà de 125 g de CO2 par kilomètre, les micro-hybrides perdraient cet avantage, ce qui concerne plusieurs versions vendues par Peugeot, Citroën, Opel, Fiat ou DS.
Ce que les gestionnaires de flotte doivent vérifier avant le 31 décembre
Le texte doit encore passer devant le Parlement, mais l’échéance du 31 décembre 2026 structure déjà les décisions d’achat de fin d’année. Plusieurs points méritent d’être passés en revue dès maintenant :
- les commandes de camions au gaz, au biométhane ou au B100 dont l’acquisition peut intervenir avant la fin de l’année, sous le régime actuel calculé sur la valeur totale ;
- le surcoût réel des modèles électriques face à leur équivalent diesel, qui deviendra la seule base du suramortissement à partir de 2027 ;
- les loyers facturés aux salariés pour l’usage de voitures de fonction, à rapprocher d’un prix de marché ;
- les véhicules micro-hybrides commandés pour une immatriculation en 2027, dont les émissions de CO2 décideront du malus.
Ce passage en revue n’a de sens que croisé avec les autres aides à la transition, comme les aides bonifiées aux utilitaires électriques ouvertes en juin. Un même véhicule peut ainsi cumuler un avantage fiscal et une prime à l’achat, sous réserve des règles propres à chaque dispositif.
Un budget encore soumis au vote, des flottes déjà sous pression
Le projet de loi de finances doit être débattu à l’Assemblée nationale puis au Sénat, devant une majorité relative. Les taux, les énergies retenues ou la date de bascule peuvent bouger au fil des amendements, et les filières du gaz et du biodiesel feront entendre leur voix d’ici le vote final.
La direction, elle, paraît fixée. Comme pour le suramortissement Industrie 4.0 prévu pour les PME, l’État concentre ses avantages fiscaux sur les investissements qu’il juge stratégiques. Pour un transporteur, la vraie question porte moins sur l’optimisation de 2026 que sur la motorisation qui restera rentable pendant toute la durée d’amortissement d’un camion.
