
Voir les titres Ne plus voir les titres
- Une taxe née du budget 2026 après un long bras de fer parlementaire
- Quatre conditions cumulatives pour entrer dans le champ
- Les biens somptuaires dans le viseur
- Un taux de 20 % qui peut absorber la valeur d’un bien
- Déclaration, paiement et articulation avec l’IFI
- Les options de restructuration avant la clôture
- Une fiscalité patrimoniale qui se durcit par petites touches
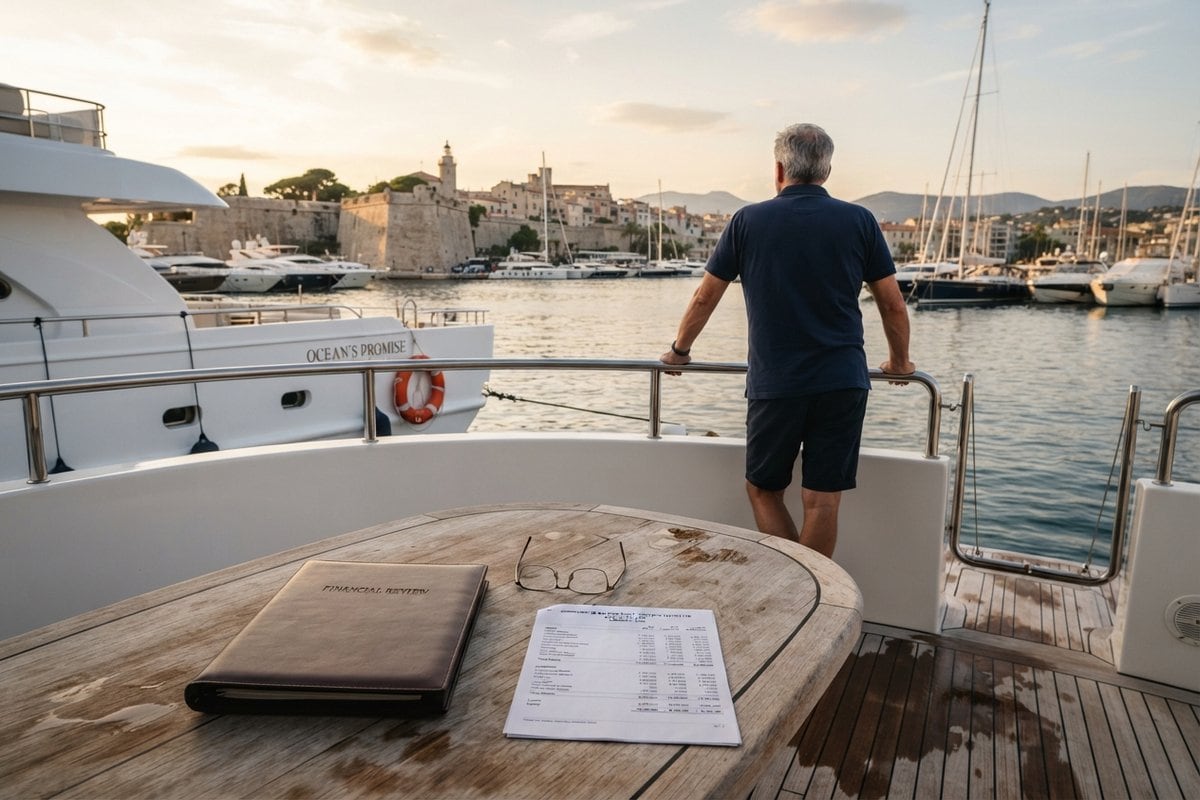
Un yacht amarré à Antibes, un chalet prêté à la famille à Megève, une cave de grands crus rangée au bilan d’une société civile soumise à l’impôt sur les sociétés : ces actifs de confort logés dans une holding ont longtemps échappé à toute imposition spécifique. La loi de finances pour 2026 a changé la donne en créant une taxe annuelle de 20 % sur les biens dits somptuaires détenus par les sociétés patrimoniales.
Le dispositif, codifié à l’article 235 ter C du code général des impôts, vise les structures contrôlées par une personne ou une famille, dont l’essentiel des revenus est passif. Il s’inscrit dans un mouvement plus large de chasse aux revenus thésaurisés, déjà visible dans le durcissement d’autres régimes patrimoniaux. La première échéance tombe à la clôture du 31 décembre 2026, soit dans trois mois. Votre holding entre-t-elle dans le champ, et que pouvez-vous encore faire avant cette date ?
Une taxe née du budget 2026 après un long bras de fer parlementaire
Le texte initial du gouvernement prévoyait une taxe de 2 % sur une assiette large d’actifs non affectés à une activité opérationnelle. Au fil des navettes, l’assiette s’est resserrée tandis que le taux a été multiplié par dix. Selon le rapport sénatorial sur l’imposition des hauts patrimoines déposé le 17 juin 2026 par Jean-François Husson et Claude Raynal, la première version visait environ 20 000 sociétés et présentait une complexité jugée remarquable.
La version adoptée, entrée à l’article 7 de la loi de finances, ne frappe plus que les biens de jouissance personnelle. Son rendement attendu tourne autour de 100 millions d’euros par an, un montant modeste à l’échelle du budget, mais lourd pour les quelques milliers de dirigeants concernés.
La taxe a beaucoup évolué au gré des discussions parlementaires, passant d’une assiette large et un taux bas, à, inversement, une assiette resserrée et un taux élevé.
Karine Lecocq, associée-gérante en charge de l’ingénierie patrimoniale chez Lazard Frères Gestion, entretien publié par Actu-Juridique le 24 mars 2026
Cette bascule change la nature du risque : moins de structures touchées, mais une facture bien plus salée pour celles qui conservent des biens de loisir à leur actif. Reste à savoir précisément qui entre dans le champ.
Quatre conditions cumulatives pour entrer dans le champ
La taxe ne s’applique qu’aux sociétés qui réunissent toutes les conditions suivantes à la date de clôture de l’exercice :
- être soumise à l’impôt sur les sociétés en France, ou à un impôt équivalent à l’étranger avec au moins un associé personne physique résident fiscal français ;
- détenir des actifs d’une valeur totale égale ou supérieure à 5 millions d’euros ;
- tirer plus de 50 % de ses produits d’exploitation et financiers de revenus passifs, comme les dividendes, intérêts ou loyers ;
- être contrôlée, directement ou indirectement, à 50 % au moins des droits de vote ou financiers par une même personne physique ou son cercle familial.
Une holding animatrice qui facture de vrais services à ses filiales reste donc en principe à l’écart, car ses produits d’exploitation pèsent plus lourd que ses revenus passifs. Le vrai sujet concerne les sociétés de pure détention, souvent créées pour loger une plus-value de cession.
Les biens somptuaires dans le viseur
L’assiette vise des catégories limitativement énumérées : droits de chasse et de pêche, véhicules, bateaux et aéronefs non affectés à une activité commerciale, chevaux de course ou de concours, vins et alcools, bijoux et métaux précieux. S’y ajoutent les logements mis gratuitement à disposition de l’associé ou loués à un prix inférieur au marché.
À l’inverse, la trésorerie, les titres de participation et l’immobilier loué à des tiers aux conditions du marché restent hors du champ. L’affectation partielle à une activité opérationnelle permet une exclusion au prorata, à condition de la documenter par des pièces concrètes, comme un carnet de bord ou un bail professionnel.
Pour l’immobilier de loisir, les dettes d’acquisition sont partiellement déductibles de l’assiette, sur le modèle de l’impôt sur la fortune immobilière. Pour un yacht ou un avion, aucun emprunt ne vient réduire la base taxable, ce qui rend l’addition particulièrement sensible sur ces actifs.
Un taux de 20 % qui peut absorber la valeur d’un bien
La taxe se calcule sur la valeur vénale des biens appréciée à la clôture de l’exercice, et non sur leur valeur comptable. Un voilier inscrit au bilan pour 1,5 million d’euros déclenche ainsi une taxe de 300 000 € chaque année, à laquelle s’ajoute l’absence de déductibilité : la charge doit être réintégrée au résultat imposable sur l’imprimé 2058-A.
Le cabinet Bensaid Avocats souligne qu’à ce rythme, la taxe absorbe l’équivalent de la valeur du bien en cinq ans, ce qui alimente les doutes sur son caractère confiscatoire. Une question prioritaire de constitutionnalité paraît probable, mais elle ne suspendra pas le paiement pendant son examen, et la prudence commande de raisonner comme si la taxe était acquise.
Déclaration, paiement et articulation avec l’IFI
La société déclare et acquitte la taxe dans le cadre des procédures de l’impôt sur les sociétés, sans formulaire autonome annoncé à ce stade. Pour une clôture au 31 décembre 2026, le premier paiement devrait donc intervenir au printemps 2027, avec le solde d’impôt sur les sociétés.
Lorsque la holding est établie à l’étranger, la charge se reporte sur les associés résidents français qui la contrôlent, au prorata de leurs droits, avec un plafonnement à 75 % des revenus mondiaux de l’année précédente, inspiré de l’IFI.
Un mécanisme évite la double peine : en vertu de l’article 975 du code général des impôts, les titres de la holding sont exonérés d’IFI pour l’année qui suit le paiement de la taxe. Ce point, rarement mis en avant, peut adoucir le coût net pour les patrimoines immobiliers importants et oriente déjà les premières simulations des conseils.
Les options de restructuration avant la clôture
Les praticiens recensent plusieurs leviers à actionner avant le 31 décembre 2026, chacun avec son propre coût fiscal :
- sortir le bien de la société vers le patrimoine privé, en mesurant la fiscalité de la distribution ou de la cession ;
- affecter réellement l’actif à une activité opérationnelle, par exemple une location de bateau avec équipage, et le prouver ;
- louer le logement à l’associé aux conditions du marché, avec un bail écrit et des loyers effectivement versés ;
- réorganiser la structure ou transmettre la nue-propriété, dans le cadre d’une stratégie de transmission plus large.
Chaque option a ses frottements, et aucune ne se décide sans chiffrage croisé de l’impôt sur les sociétés, des droits d’enregistrement et de l’IFI. Les holdings familiales qui préparent une transmission doivent aussi tenir compte du durcissement du pacte Dutreil voté la même année, qui exclut lui aussi les biens somptuaires.
Une fiscalité patrimoniale qui se durcit par petites touches
Cette taxe ne dit pas seulement quelque chose des yachts et des caves à vin. Elle illustre la méthode d’un législateur qui cible désormais l’usage des structures plutôt que leur existence, dans un contexte où la trajectoire de rigueur budgétaire pousse à chercher des recettes ciblées.
Le projet de loi de finances pour 2027, présenté cette semaine, dira si l’assiette reste figée ou si elle s’élargit à nouveau, comme la surtaxe des grandes entreprises reconduite pour une troisième année. D’ici là, la date de clôture de l’exercice devient un rendez-vous de gestion, et les holdings qui n’auront pas inventorié leurs actifs de loisir d’ici décembre découvriront le coût de l’inaction au printemps suivant.
